Revolut est à examiner en priorité pour l’expérience mobile, BoursoBank pour l’étendue des parcours bancaires. Le classement Sia 2026 soutient cette distinction, mais ne démontre pas qu’une application serait la meilleure pour tous les utilisateurs en France.
Pour gérer votre compte au quotidien, le choix se joue aussi sur les alertes, les commandes de carte, les outils budgétaires et le contact avec un conseiller. Cette sélection documentaire de treize applications repose sur des informations consultées le 11 novembre 2026, sans essai connecté ni classement exhaustif du marché.
Revolut ou BoursoBank : quelle priorité départage les leaders ?
Le benchmark Sia 2026 distingue, pour la France, BoursoBank sur les fonctionnalités et Revolut sur l’expérience utilisateur. BNP Paribas, Caisse d’Épargne et Banque Populaire suivent ex æquo dans cette présentation française.
L’étude internationale porte sur 146 applications dans 20 pays. Sa note combine les fonctionnalités à hauteur de 50 %, l’expérience utilisateur pour 40 % et les notes des boutiques pour 10 %. Revolut y occupe la deuxième place mondiale et BoursoBank la troisième : ces positions ne constituent pas un classement des seules banques françaises.
Ces résultats orientent le choix selon deux critères différents. L’expérience utilisateur évaluée par Sia porte notamment sur l’ergonomie, la commodité, la sécurité et le design : elle ne constitue pas une mesure indépendante des délais d’exécution ou de la disponibilité quotidienne du service. Revolut représente donc une première piste si vous privilégiez cette dimension de l’usage mobile. BoursoBank mérite l’attention de ceux qui recherchent des parcours bancaires étendus, notamment en matière de crédit ou d’investissement. Mais une application riche en démarches ne sera pas nécessairement la plus adaptée à quelqu’un qui consulte surtout son solde, contrôle sa carte et effectue des virements. Pour départager les offres, il faut donc examiner les commandes correspondant à ses opérations les plus fréquentes.
Treize applications comparées selon leurs fonctions utiles
Le contact avec un conseiller peut également départager les offres. Chez SG, l’application associe gestion des comptes, commandes de carte et prise de rendez-vous ; la banque à distance permet aussi les échanges par messagerie. Le contrat à distance est annoncé gratuit hors connexion, ce qui ne signifie pas que le compte et la carte le sont. L’augmentation temporaire des plafonds reste soumise à éligibilité et acceptation.
Le tableau réunit des fonctions décrites dans les documentations des établissements. La dernière colonne indique le besoin auquel elles peuvent répondre : elle ne désigne ni un avantage exclusif ni une supériorité mesurée. Pour comparer utilement deux applications, distinguez la commande disponible de son résultat attendu : organiser son budget, visualiser plusieurs comptes, paramétrer une carte ou contacter un conseiller ne constituent pas des services interchangeables. Une fonction non citée n’est pas nécessairement absente.
| Application | Fonctions documentées | Usage à privilégier |
|---|---|---|
| Revolut | Alertes de dépenses, cartes virtuelles, gel de carte, limites personnalisées. | Contrôler sa carte depuis le mobile. |
| BoursoBank | Virements, bénéficiaires, catégorisation des dépenses, plafonds. | Regrouper les opérations courantes. |
| Fortuneo | Carte virtuelle à durée et plafond choisis, blocage, opposition, alertes. | Paramétrer ses achats en ligne. |
| N26 | Sous-comptes Espaces selon l’offre et les conditions d’éligibilité. | Organiser son argent par enveloppes. |
| SG | Agrégation de comptes, budget, virements et contact conseiller. | Associer suivi multibancaire et accompagnement. |
| Banque Populaire | Mon Budget, alertes, ajout de bénéficiaire sans attente avec Sécur’Pass activé. | Suivre ses comptes et gérer ses virements. |
| Banxo — Caisse d’Épargne | Catégorisation, pilotage des plafonds, verrouillage et opposition. | Suivre dépenses et carte. |
| BNP Paribas — Mes Comptes | Accueil personnalisable, widget Budget, plafonds, opposition et Wero. | Adapter l’accueil à ses besoins. |
| LCL — Mes Comptes | Comptes externes, alertes de solde, verrouillage, messagerie conseiller. | Associer suivi des comptes et échanges. |
| Monabanq | Virements, enregistrement de chèques, plafonds et messagerie. | Gérer ses démarches courantes. |
| Hello bank! | Ajout de bénéficiaires, Wero, notifications personnalisées et catégorisation. | Suivre les mouvements de son compte. |
| CIC | Budget, bénéficiaires, plafonds et contact conseiller. | Combiner opérations et accompagnement. |
| Crédit Mutuel | Gestion du budget, opposition, messagerie et rendez-vous. | Gérer ses comptes et sa relation bancaire. |
Pour les achats en ligne, la différence porte sur la commande recherchée. Fortuneo documente le réglage de la durée de validité et du plafond de sa carte virtuelle : ces paramètres sont utiles pour définir les caractéristiques d’un moyen de paiement destiné à un achat. Revolut met notamment en avant le gel de carte et les limites personnalisées, qui répondent plutôt à un besoin de contrôle de son utilisation. Le blocage et l’opposition documentés dans d’autres applications correspondent encore à des actions distinctes. Ces différences aident à choisir une fonction, sans prouver qu’une application serait seule à la proposer ou globalement supérieure.
Pour le budget, commencez par déterminer ce que vous cherchez à faire. La catégorisation des dépenses, décrite notamment par BoursoBank, Banxo et Hello bank!, sert à lire la répartition des achats. Les Espaces N26 répondent à une autre logique : affecter de l’argent à des enveloppes, sous réserve de l’offre détenue. L’agrégation de comptes externes permet de centraliser la consultation de plusieurs établissements, tandis que l’accueil personnalisable et le widget Budget de BNP Paribas concernent la présentation des informations. Banque Populaire propose aussi Mon Budget. Il faut donc distinguer comprendre ses dépenses, organiser des sommes et réunir ses comptes avant de comparer les applications.
Pour les virements, examinez notamment les conditions de gestion des bénéficiaires : Banque Populaire annonce un ajout sans attente avec Sécur’Pass activé, ce qui ne démontre pas que les autres banques imposent systématiquement un délai. Pour l’accompagnement, les moyens documentés ne sont pas identiques : messagerie, prise de rendez-vous ou contact avec un conseiller répondent à des besoins différents. LCL, CIC et Crédit Mutuel présentent des services de contact ; Monabanq documente également une messagerie et l’enregistrement des chèques, sans que ce dernier service établisse un encaissement entièrement dématérialisé. Les fonctions citées pour le Crédit Mutuel correspondent au site consulté et ne doivent pas être étendues automatiquement à toutes les fédérations. L’accès aux services de banque à distance et certaines commandes, notamment les plafonds, reste soumis aux conditions des établissements. Enfin, un chatbot disponible en permanence ne garantit pas une disponibilité humaine équivalente.
Quelles fonctions dépendent de votre offre bancaire ?
La fonction existe-t-elle dans l’offre que vous pouvez réellement utiliser ? Cette question est plus précise que celle du téléchargement gratuit. Une même application peut donner accès à des outils différents selon le contrat souscrit.
N26 présente ainsi Smart à 4,90 € par mois avec jusqu’à dix sous-comptes Espaces. Sa FAQ indique que ces dix Espaces sont accessibles avec Smart, Go et Metal. Elle prévoit une exception historique : un compte Standard ouvert avant le 18 mars 2021 peut disposer de deux Espaces. Il serait donc trompeur de présenter sans condition les dix enveloppes comme une fonction du compte gratuit. Tarif et éligibilité correspondent aux informations consultées pour ce comparatif.
En complément des treize applications sélectionnées, le Crédit Agricole illustre une autre distinction. Ma Banque documente catégorisation, agrégation de comptes externes, virements, verrouillage de carte et messagerie. Son téléchargement est gratuit, mais son utilisation nécessite l’abonnement Crédit Agricole En Ligne, facturé selon le barème de la caisse régionale. La gratuité de l’application ne permet donc pas, à elle seule, de conclure au coût de la relation bancaire.
Une notification signifie-t-elle que le paiement est débité ?
Une alerte peut signaler une autorisation, avant que le montant soit définitivement validé par le commerçant. La FAQ BoursoBank précise que, pour les paiements ou retraits supérieurs à 200 €, une notification peut parvenir dès l’autorisation, même si l’opération n’est ensuite pas validée ou ne l’est que partiellement. Elle cite notamment les cautions de location de voiture et les paiements aux pompes à essence.
La conséquence pratique est de lire ce que l’application affiche : une notification renseigne sur un événement, mais ne suffit pas à établir le montant finalement validé.
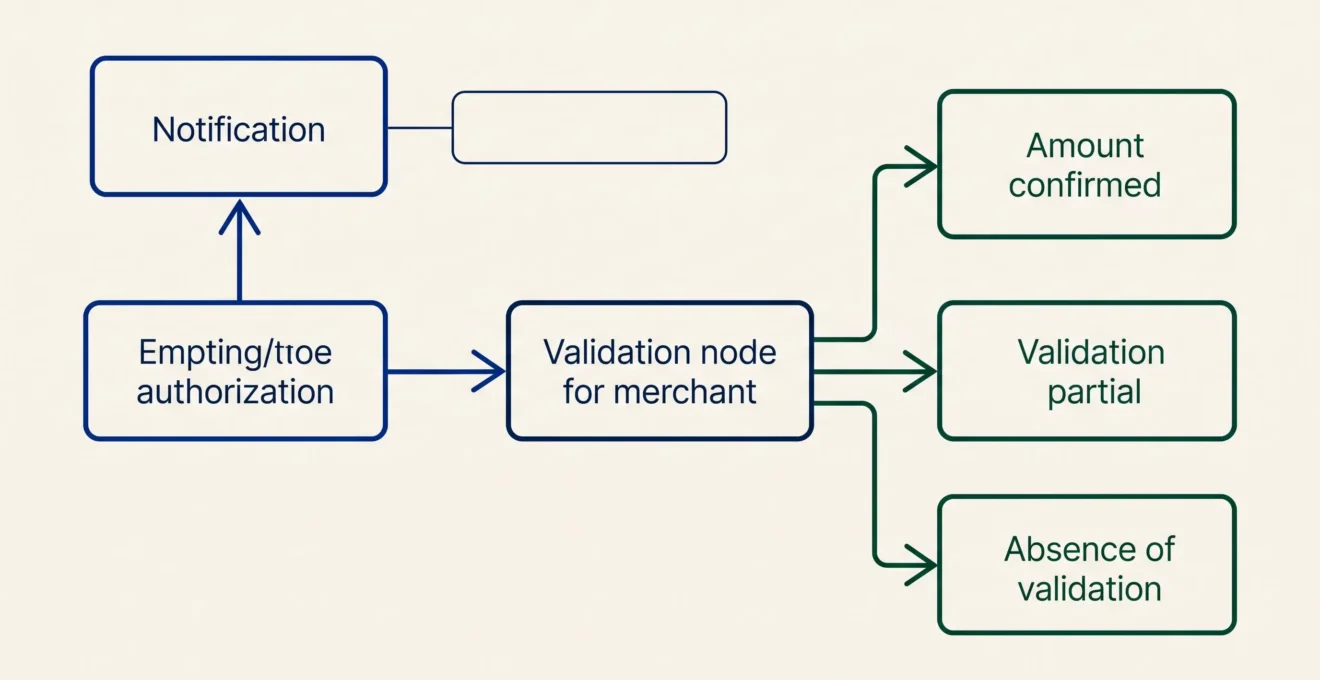
D’autres présentations demandent une lecture tout aussi précise. Banxo indique que les opérations carte portant le pictogramme « En cours » ne sont pas encore imputées au compte. Le Crédit Agricole réserve, dans la note accompagnant cette fonction de Ma Banque, l’affichage instantané aux cartes à débit immédiat. Ces précisions concernent des applications différentes : elles ne décrivent pas les étapes communes d’un système unique.
Carte égarée : jusqu’où agit le verrouillage temporaire ?
Le verrouillage temporaire est utile lorsqu’une carte semble simplement égarée et que son titulaire cherche à la retrouver. Chez SG, ce service bloque les opérations qui interrogent le serveur d’autorisation : il ne garantit donc pas l’arrêt de toute opération. Le verrouillage reste distinct de l’opposition définitive et ne la remplace pas.
Si la carte est retrouvée, le service documenté permet de la déverrouiller depuis la rubrique Cartes de l’application. Cette action nécessite le contrat Banque à Distance et l’activation du Pass Sécurité. Les commandes temporaires permettent ainsi de gérer une carte simplement égarée, mais leur portée technique et leurs prérequis ne doivent pas être généralisés aux autres établissements. Le verrouillage ne constitue pas une solution universelle pour toutes les situations de perte, de vol ou de fraude.
Quelle application retenir pour votre quotidien ?
Revolut constitue une piste si vous accordez la priorité à l’expérience mobile ; BoursoBank mérite d’être examinée pour la diversité de ses parcours bancaires. Pour choisir au-delà de ces deux orientations, partez de ce que vous faites réellement le plus souvent : suivre des dépenses, répartir votre budget, effectuer des virements, contrôler une carte ou échanger avec un conseiller. Repérez ensuite les commandes qui répondent à ce besoin, puis vérifiez leur accès dans votre offre et les modalités de contact disponibles. Une application moins mise en avant dans un classement global peut ainsi mieux convenir à votre usage particulier. Le choix repose sur l’adéquation entre les fonctions documentées, leurs conditions et vos opérations quotidiennes, non sur le seul nombre de services annoncés.