Oui, un compte bancaire écologique peut remplacer votre compte courant habituel, à condition de proposer les services dont vous avez réellement besoin : réception des revenus, virements, prélèvements, paiements par carte et retraits. Certaines offres engagées disposent de ces fonctionnalités, mais elles ne sont pas toutes équivalentes.
Avant de changer de banque, deux questions méritent donc une réponse distincte : le nouveau compte fonctionnera-t-il aussi bien au quotidien et les engagements environnementaux de l’établissement correspondent-ils à vos attentes ? Les frais, la protection de vos dépôts et les démarches de transfert complètent cette comparaison.
Un compte écologique peut-il fonctionner comme une banque principale ?
L’expression « compte bancaire écologique » décrit principalement une orientation environnementale. Elle ne correspond pas, à elle seule, à une catégorie juridique de compte ou à un ensemble garanti de prestations.
Une banque proposant un véritable compte de dépôt peut fournir les mêmes fonctions essentielles qu’une banque traditionnelle. En revanche, un compte de paiement proposé par un autre type d’établissement peut comporter davantage de restrictions. Quant aux livrets d’épargne et aux placements responsables, ils répondent à un objectif différent : conserver ou investir de l’argent, et non gérer toutes les dépenses courantes.
Lorsqu’on souhaite faire d’un compte engagé son compte principal, le point décisif reste la disponibilité des opérations bancaires habituelles. Avant de rejoindre le Crédit Coopératif, il est possible d’examiner les forfaits présentés, leurs cartes, les services numériques et les conditions d’ouverture. Cette consultation permet de confronter un engagement environnemental affiché aux fonctions réellement proposées, sans supposer que toutes les formules répondent aux mêmes besoins.
Une ouverture en ligne peut notamment dépendre de conditions d’âge, de domiciliation, de résidence fiscale et de l’acceptation du dossier. Ces conditions doivent être vérifiées pour le parcours et la formule envisagés.
Les différences entre forfaits peuvent être déterminantes. Par exemple, la formule Simple d’Agir présente une carte Visa Classic Agir à contrôle de solde et à débit immédiat, tandis que Confort d’Agir Classic propose une carte Visa Classic Agir avec un choix entre débit immédiat et différé. Pour une personne habituée au débit différé, la présence d’une carte bancaire ne suffit donc pas : il faut vérifier la formule correspondante et les conditions d’attribution de ce service.
Quels services devez-vous retrouver sur le nouveau compte ?
Commencez par les opérations indispensables : recevoir un salaire ou une pension, communiquer un RIB, effectuer des virements SEPA, autoriser des prélèvements et régler des achats. Vérifiez aussi la consultation des opérations, les retraits et l’assistance disponible.
Les fonctions occasionnelles méritent autant d’attention lorsqu’elles sont importantes pour vous. Un compte doté d’une carte bancaire n’offre pas nécessairement le découvert, les chèques, le dépôt d’espèces ou les mêmes plafonds que votre compte actuel.
| Fonction | Ce qu’il faut contrôler | Pourquoi cela compte |
|---|---|---|
| Revenus et opérations régulières | RIB, virements SEPA, prélèvements et réception des revenus | Maintenir les domiciliations habituelles |
| Carte et paiements | Type de débit, achats en ligne, plafonds et conditions | Payer selon ses besoins réels |
| Retraits et espèces | Nombre de retraits inclus, frais et possibilité de déposer du liquide | Conserver l’accès aux espèces |
| Chèques et découvert | Disponibilité, frais, autorisations et limites individuelles | Éviter la disparition d’un service utile |
| International et accompagnement | Frais hors zone euro, assistance, agence, conseiller ou compte joint | Anticiper les besoins particuliers |
La méthode la plus fiable consiste à partir de vos propres usages. Parcourez vos trois derniers relevés, relevez les opérations régulières et notez les fonctions utilisées, même rarement. Comparez ensuite cette liste avec la convention de compte et la brochure tarifaire de l’offre envisagée.
Un plafond de paiement annoncé comme maximal ne représente pas nécessairement celui qui vous sera accordé. De même, une carte disponible dans un forfait ne signifie pas que tous ses services ou assurances sont compris sans condition.
Comment vérifier les engagements écologiques de la banque ?
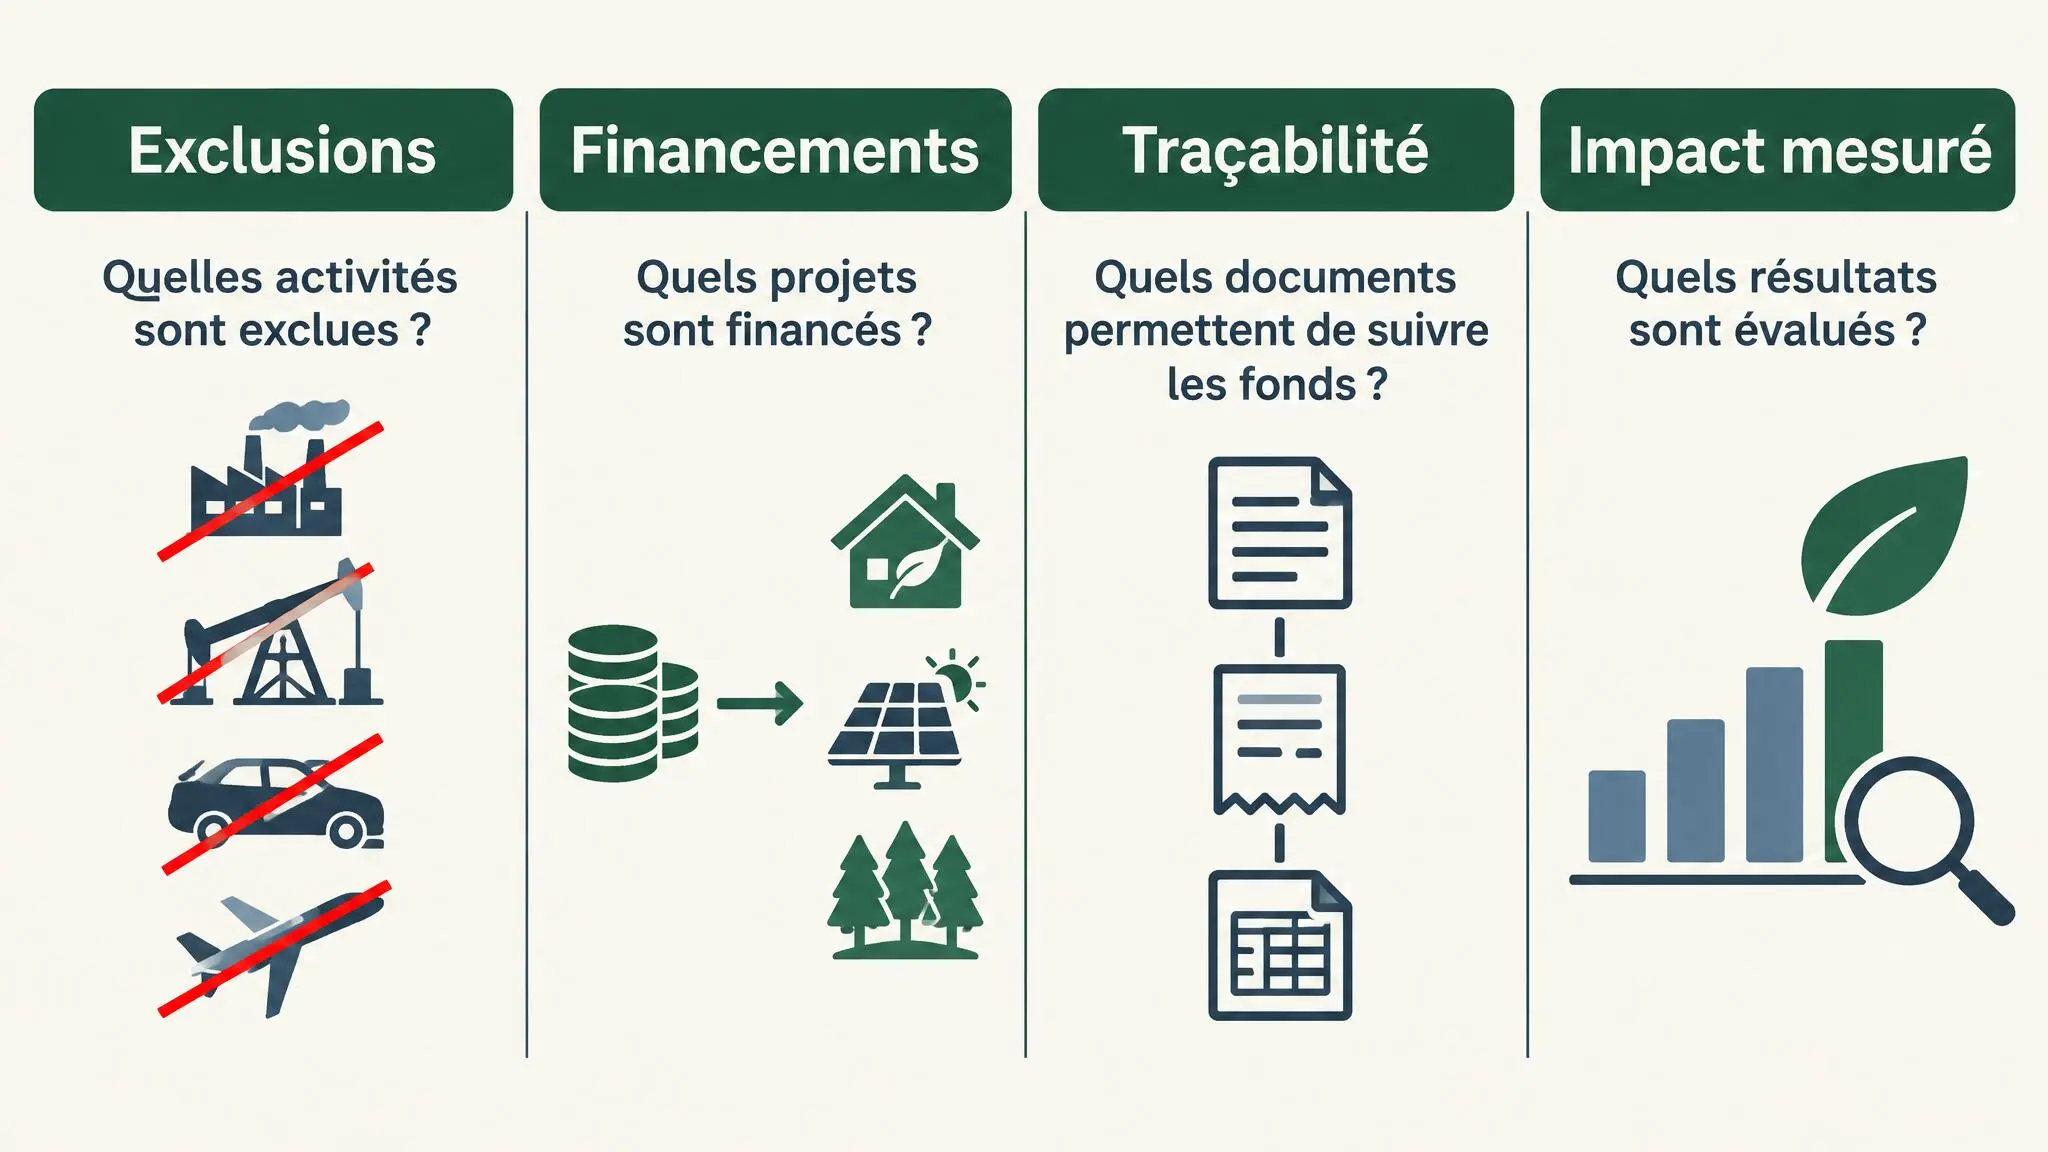
Une politique bancaire environnementale peut intervenir à plusieurs niveaux. L’établissement peut exclure certaines activités de ses financements, soutenir des projets liés à la transition écologique ou publier des informations sur l’utilisation des fonds. Ces engagements n’ont toutefois pas la même portée.
Une exclusion sectorielle précise les activités que la banque déclare ne pas financer. Il faut en examiner les termes : concerne-t-elle l’extraction de certaines ressources, leur transformation ou l’ensemble d’une filière ? Une politique limitée à une activité ne doit pas être interprétée comme une exclusion de toutes les entreprises du secteur.
L’orientation des financements répond à une autre question : quels projets ou catégories de projets sont soutenus ? La traçabilité permet, lorsqu’elle est documentée, de suivre certaines affectations ou politiques de financement. Elle ne signifie pas automatiquement que chaque euro déposé est exclusivement consacré à un projet environnemental.
Enfin, une mesure d’impact exige une méthode, un périmètre et une période définis. Pour comparer deux engagements, recherchez des documents publics précisant les activités couvertes, les critères de sélection, les résultats annoncés et leurs éventuelles vérifications indépendantes. Un document établissant une exclusion précise permet d’apprécier cette exclusion, mais ne démontre pas à lui seul l’impact environnemental global de la banque. Si aucun résultat mesuré et documenté n’est disponible, cet impact reste à établir.
Un engagement n’est pas une mesure d’impact. Exclure certains financements, publier une traçabilité et démontrer une réduction mesurée des émissions sont trois démarches différentes. Une communication environnementale convaincante doit pouvoir être reliée à des critères et à des documents précis.
Frais et sécurité : les deux contrôles avant de changer
Un établissement peut répondre à vos critères environnementaux tout en proposant des tarifs ou des mécanismes de protection différents de ceux que vous connaissez. Ces deux points doivent être examinés séparément.
Comparer le coût total, pas seulement le forfait
Le montant mensuel d’un forfait constitue un point de départ, mais ne résume pas le coût annuel du compte. Ajoutez les éventuels frais de retraits, les opérations hors zone euro, les cartes supplémentaires et les incidents bancaires correspondant à vos usages.
À titre d’illustration hypothétique, un forfait de 4 € par mois maintenu au même tarif pendant douze mois représente 48 € par an (4 × 12), hors frais variables. Pour estimer le coût annuel, additionnez ces douze mensualités et les frais des opérations effectivement facturables selon votre fréquence d’utilisation et la brochure tarifaire. Le résultat dépend des conditions du contrat et des éventuelles évolutions tarifaires : les 48 € ne constituent donc pas un coût annuel total garanti.
Comparer deux comptes suppose donc de retenir la même période et le même profil d’utilisation, plutôt que d’opposer uniquement leurs prix d’appel.
Vérifier l’agrément et la protection des dépôts
Avant de confier ses fonds à un nouvel établissement, il faut identifier son statut juridique. L’ACPR explique la vérification de l’agrément et les registres à consulter selon la catégorie du professionnel financier.
Cette distinction est importante : une banque recevant des dépôts et un établissement de paiement n’appliquent pas nécessairement les mêmes mécanismes de protection des fonds.
Pour les dépôts éligibles d’une banque couverte en France, la garantie des dépôts bancaires protège jusqu’à 100 000 € par client et par établissement, en cumulant les comptes concernés. Ce plafond ne constitue donc pas une garantie supplémentaire pour chaque compte ouvert.
Comment transférer vos opérations vers le nouveau compte ?
En France, vous pouvez organiser le changement de domiciliation bancaire vous-même ou donner mandat à votre nouvelle banque. Dans les deux cas, ouvrez d’abord le nouveau compte et assurez-vous de disposer de ses références et moyens de paiement nécessaires.
Utiliser le mandat de mobilité bancaire
En France, les règles de mobilité bancaire permettent de confier gratuitement à la nouvelle banque le changement de domiciliation des virements et prélèvements récurrents, après signature d’un mandat. Le délai prévu est de 22 jours ouvrés à compter de la réception des pièces requises ; il ne couvre pas nécessairement l’ouverture du compte ou les autres produits bancaires.
La banque d’accueil coordonne les échanges nécessaires avec l’ancien établissement et les organismes concernés. Vous pouvez toutefois choisir de conserver votre ancien compte : sa clôture n’est pas une conséquence obligatoire du mandat.
Les livrets, crédits, placements et certains paiements par carte récurrents demandent une attention distincte. Leur transfert éventuel dépend de leurs règles propres et ne résulte pas automatiquement du changement de domiciliation du compte courant.
Contrôler les opérations et décider de la clôture
La transition demande aussi un suivi personnel : revenus, abonnements et opérations en attente doivent être recensés puis contrôlés. Préparez un inventaire pratique de vos domiciliations à partir des relevés et vérifiez les paiements qui continuent d’être présentés sur l’ancien compte. Ce suivi permet notamment de repérer les opérations qui nécessitent une intervention manuelle.
- Vérifier que les salaires, pensions ou autres revenus arrivent sur le nouveau compte.
- Contrôler les prélèvements du logement, de l’énergie, des assurances et des abonnements.
- Modifier les cartes enregistrées pour les paiements récurrents qui le nécessitent.
- Vérifier les chèques encore en circulation, les opérations en attente et la provision disponible.
- Examiner séparément les livrets, crédits et placements, puis décider si l’ancien compte doit être fermé.
Conserver temporairement les deux comptes peut faciliter le suivi des opérations oubliées. Avant de demander une clôture, vérifiez notamment qu’aucun débit attendu ne risque de se présenter sur l’ancien compte sans provision suffisante.
Le remplacement complet est envisageable lorsque le nouveau compte couvre vos opérations essentielles, que les frais correspondent à votre usage et que la protection des fonds a été identifiée. Ses engagements environnementaux doivent être appréciés sur des éléments documentés, indépendamment de ces critères bancaires.
Si les services correspondent à vos besoins mais que certaines opérations restent à transférer, conserver temporairement les deux comptes facilite une transition progressive. En revanche, si une fonction indispensable n’est pas proposée ou ne peut pas vous être accordée, mieux vaut conserver votre compte actuel ou examiner une autre formule avant de le remplacer. La décision dépend donc du service dont vous ne pouvez pas vous passer et de sa disponibilité effective dans votre nouveau contrat.